Alors que les prix du gaz enflent à l’approche de l’hiver et que ceux des carburants flambent en raison de l’instabilité prévalant autour de la péninsule arabique, Horizon 2035 vous propose un focus sur des projets gaziers africains susceptibles de modifier significativement au cours de la prochaine décennie la donne énergétique en Afrique mais aussi en Europe, sur fond de rivalités géoéconomiques et stratégiques entre le Maroc et l’Algérie. Cette contribution est signée Bassem Laredj. Bassem est un contributeur régulier d’Horizon 2035. Docteur en droit international, il est analyste stratégique et enseignant universitaire en Droit international et Relations internationales. Il est également président- fondateur du cabinet de conseil Amane Risk Consulting, spécialisé en Renseignement d’affaires et Risque pays.
Longtemps cantonnés aux déclarations d’intention, aux tractations diplomatiques et aux études de faisabilité, les deux grands projets visant à transporter le gaz nigérian vers le Maghreb puis l’Europe connaissent désormais une accélération significative.
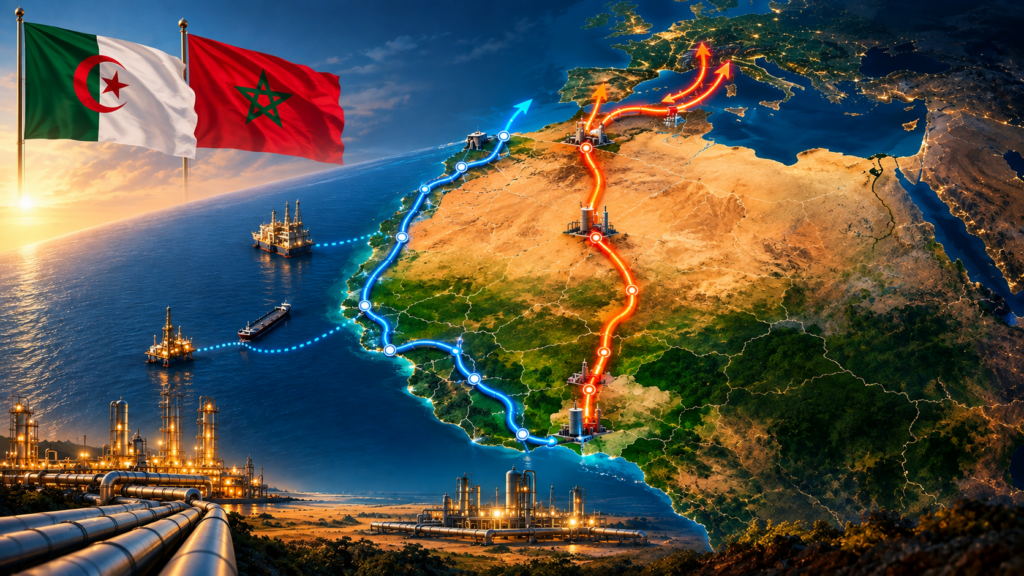
Le 4 juin 2026, l’Algérie a officiellement donné le coup d’envoi des travaux sur le tronçon algérien du gazoduc Transsaharien (Trans-Saharan Gas Pipeline/ TSGP). D’une longueur d’environ 4.300 km (1.185 km au Nigeria, 720 km au Niger et 2.422 km en Algérie), d’une capacité projetée comprise entre 20 et 30 milliards de m³ par an, et devant coûter entre 13 et 18 milliards USD, ce corridor gazier, inscrit dans le cadre du Nouveau partenariat pour le développement de l’Afrique (NEPAD), est appelé à relier le Nigeria à l’Algérie en transitant par le Niger. L’objectif étant de raccorder le potentiel gazier nigérian au système énergétique algérien afin de l’acheminer vers les marchés internationaux, et en tout premier lieu européens. Si aucune date officielle de mise en service du TSGP n’a encore été arrêtée, son calendrier bénéficie d’un avantage important : l’existence d’une partie des infrastructures nécessaires au Nigeria et en Algérie, qui réduit le volume de nouvelles infrastructures à construire. Sous réserve de l’avancement des travaux au Niger et de la sécurisation du corridor, une mise en service autour de 2030 apparaît ainsi comme une hypothèse crédible.
Quelques semaines plus tard, le 19 juillet, le projet porté conjointement par le Nigeria et le Maroc, le Gazoduc africain atlantique (African Atlantic Gas Pipeline/ AAGP), franchissait à son tour une nouvelle étape sur le plan institutionnel lors du sommet de la CEDEAO de Freetown, en Sierra Leone, où les États membres de l’organisation ouest-africaine ont signé un accord intergouvernemental encadrant ce projet. L’AAGP consiste en un réseau de près de 6.800 km de tuyaux, dont environ 5.100 km offshore, reliant progressivement le Nigeria au Maroc le long de la façade atlantique de l’Afrique de l’Ouest. Estimé à plus de 25 milliards USD et d’une capacité annoncée de 30 milliards de m³ par an, ce projet est destiné à alimenter le Maroc ainsi que douze pays membres de la CEDEAO, tout en prévoyant des interconnexions avec certains États sahéliens enclavés mais aussi des exportations vers l’Europe. Il devrait – théoriquement – entrer partiellement en service en 2031.
Si ces deux projets sont souvent dépeints comme les expressions énergétiques de la rivalité opposant Alger à Rabat et s’inscrivent pleinement dans les stratégies d’influence que les deux grandes puissances du Maghreb cherchent à exercer sur le continent africain, la véritable interrogation, à l’horizon 2035 et au-delà, pourrait bien ne pas être de savoir lequel des deux gazoducs l’emportera sur l’autre, mais plutôt de déterminer si ces deux infrastructures, aujourd’hui perçues comme concurrentes, ne seraient pas susceptibles de répondre à des besoins énergétiques distincts et de s’imposer conjointement comme deux piliers d’une nouvelle géographie énergétique euro-africaine.
Deux gazoducs, deux géographies de puissance
L’histoire de ces deux projets est marquée par des trajectoires profondément distinctes.
L’idée d’un gazoduc transsaharien reliant les ressources énergétiques du Nigeria à l’Algérie trouve ses origines dans les années 1970. Elle prend véritablement forme au début des années 2000, à travers le rapprochement entre les compagnies nationales des deux pays, avant qu’un accord intergouvernemental, associant l’Algérie, le Niger et le Nigeria, ne soit signé en 2009. Le TSGP s’affirme ainsi comme un projet de longue date, régulièrement entravé par des obstacles d’ordre financier, politique et sécuritaire, mais solidement ancré dans les relations énergétiques qu’entretiennent Alger et Abuja.
Le projet Nigeria–Maroc, quant à lui, émerge bien plus tardivement. Lancé en 2016, il repose sur une conception géographique différente. Plutôt que de traverser le Sahara en ligne directe, le gaz nigérian longerait la façade atlantique du continent, approvisionnant au passage plusieurs économies ouest-africaines avant d’atteindre le territoire marocain. Cette vocation régionale affirmée constitue précisément l’une de ses caractéristiques les plus saillantes.
Cette divergence de tracé reflète avant tout deux stratégies distinctes de projection de puissance. Pour l’Algérie, la concrétisation du TSGP lui permettra de renforcer considérablement son rôle de hub énergétique central entre l’Afrique et l’Europe. Le TSGP s’inscrit aussi pour Alger dans une architecture plus ambitieuse de connexion avec l’Afrique subsaharienne. Ce gazoduc mais aussi la Route transsaharienne Alger–Lagos et la liaison en fibre optique Nigeria–Algérie participent d’une même logique structurante et intégratrice : dessiner progressivement un axe de connectivité reliant le golfe de Guinée, le Sahara et la Méditerranée. Le TSGP pourrait en outre dépasser, à terme, son tracé initial. Des ramifications ou interconnexions futures vers d’autres États du Sahel, notamment le Mali ou le Tchad, permettraient d’envisager ce corridor non plus comme un simple gazoduc de transit, mais comme l’épine dorsale d’un réseau énergétique régional. Il serait par ailleurs réducteur de circonscrire la stratégie algérienne au seul espace sahélien. L’Afrique de l’Ouest constitue une zone d’intérêt croissant. Le renforcement des relations économiques avec la Mauritanie pourrait notamment ouvrir progressivement la perspective d’interconnexions énergétiques entre les deux pays — une évolution qui permettrait à l’Algérie d’articuler plus étroitement ses réseaux sahéliens avec la façade atlantique.
Le projet marocain obéit à une logique distincte. L’AAGP s’inscrit dans le prolongement d’une présence économique déjà considérable du Maroc en Afrique de l’Ouest, couvrant notamment les secteurs bancaire, assurantiel, des télécommunications, des phosphates et des infrastructures. Il participe également de la stratégie atlantique élaborée par Rabat, dont l’ambition est de renforcer les liens entre les économies sahéliennes enclavées, les États côtiers et le Royaume. Cette politique revêt par ailleurs une dimension diplomatique notable. Sans réduire le gazoduc à la seule question du Sahara occidental, le tissage d’interdépendances économiques avec les États africains s’intègre dans une stratégie plus globale par laquelle Rabat entend consolider ses relations politiques sur le continent et élargir les soutiens à sa position sur ce territoire, dont le statut demeure contesté.
Les deux projets relèvent ainsi d’une véritable diplomatie des infrastructures. Leur ambition dépasse la simple fonction de transport gazier. Ils organisent des flux, génèrent des interdépendances, favorisent des dynamiques d’intégration et sont susceptibles de structurer des espaces économiques autour de ces deux puissances maghrébines. L’un trace prioritairement un axe saharo-méditerranéen, l’autre un axe ouest-africain et atlantique. Leurs sphères d’influence se recoupent néanmoins. Rabat cherche également à renforcer ses connexions avec les États du Sahel, tandis qu’Alger étend progressivement ses ambitions vers l’Afrique de l’Ouest et le golfe de Guinée.
Une concurrence réelle, mais deux projets très différents
La rivalité entre Alger et Rabat conduit naturellement à appréhender ces deux infrastructures comme des projets en concurrence directe. L’émergence, plusieurs décennies après les premières réflexions relatives au corridor transsaharien, d’une seconde route destinée à valoriser le même gaz nigérian vers le nord et l’ouest du continent et l’Europe a également nourri, notamment côté algérien, une lecture géopolitique du projet marocain comme cherchant à concurrencer et à fragiliser le TSGP. Cette perception est renforcée par la nature des partenariats extérieurs que Rabat a su mobiliser. En décembre 2023, les Émirats arabes unis et le Maroc ont ainsi officiellement conclu une série d’accords d’investissement incluant un « partenariat d’investissement lié au projet de gazoduc Maroc–Nigeria ». L’engagement émirati dans cette initiative, dans un contexte marqué par une étroite convergence stratégique entre Rabat et Abou Dhabi et par de vives tensions entre Alger et les Émirats, ajoute ainsi une dimension géopolitique à cette compétition énergétique.
Il serait toutefois très réducteur de conclure que le corridor atlantique a été conçu dans le but de faire échouer le TSGP. Sa propre logique économique est indéniable : approvisionner les économies ouest-africaines, consolider l’intégration énergétique régionale et offrir au Nigeria un débouché supplémentaire. Il n’en demeure pas moins que les deux projets se trouvent objectivement en concurrence pour certaines ressources : capitaux internationaux, partenaires industriels, contrats à long terme et, potentiellement, volumes de gaz nigérians. Dans la géopolitique des infrastructures, il n’est d’ailleurs nullement nécessaire de « saboter » le projet concurrent. Il peut suffire de rendre son propre corridor plus attractif pour fragiliser l’autre projet.
Les deux projets ne font toutefois pas face aux mêmes contraintes. Le TSGP bénéficie d’un tracé plus court, s’appuie sur une part importante d’infrastructures déjà existantes (plus de la moitié du tracé est déjà réalisé), n’implique directement que trois États et peut s’appuyer, à son extrémité nord, sur un système gazier algérien déjà très développé et disposant d’importantes capacités de liquéfaction, et connecté aux marchés européens via des gazoducs existants reliant l’Algérie à l’Espagne et à l’Italie (le Medgaz et le Transmed). Le lancement des travaux sur le tronçon algérien en juin 2026 représente par ailleurs une avancée tangible. Son principal défi reste d’ordre sécuritaire. Le tracé traverse le Niger et le nord du Nigeria, deux espaces confrontés à des risques politiques et sécuritaires importants. L’atout géographique du TSGP recèle ainsi sa propre contrainte. Le tracé est plus direct et institutionnellement moins complexe, mais il traverse l’une des zones les plus instables du continent africain. Le projet atlantique présente la situation inverse. Son tracé est susceptible de desservir de nombreux marchés et de contribuer très concrètement à l’électrification et à l’industrialisation de l’Afrique de l’Ouest au cours des prochaines décennies. Cette ambition suppose néanmoins près de 6.800 km de réseau, dont environ 5.100 km en mer, une multitude d’États partenaires, une coordination réglementaire particulièrement complexe et plus de 25 milliards USD d’investissements. À ces défis s’ajoutent les enjeux géopolitiques et juridiques liés au passage envisagé par le Sahara occidental, territoire « non autonome » dont le statut demeure contesté.
Cette différence conduit à introduire une variable importante : celle du temps. À l’horizon 2035, l’achèvement de l’intégralité du corridor Nigeria–Maroc, tel qu’il est envisagé, apparaît comme un objectif particulièrement ambitieux. Toutefois, certains tronçons pourraient être livrés et générer leurs premiers effets économiques avant même que l’ensemble de la liaison ne soit opérationnel. Le projet doit donc être appréhendé davantage comme un système énergétique dont la construction s’inscrit dans une logique de déploiement progressif et séquencé. À l’inverse, le TSGP pourrait s’inscrire dans un calendrier plus resserré, quand bien même son aboutissement demeure lui aussi tributaire de nombreux facteurs.
Vers une complémentarité sans coopération
La comparaison des deux projets ne saurait se réduire à leur seule capacité respective à alimenter l’Europe en gaz. Leur pérennité dépendra tout autant des mutations énergétiques en cours sur le continent africain que de l’évolution de la demande extérieure. L’Europe demeure certes un débouché de premier ordre, en particulier dans une logique de diversification des sources d’approvisionnement. L’Algérie bénéficie à cet égard d’un avantage structurel, étant déjà pleinement intégrée au système gazier méditerranéen. Toutefois, la transition vers la décarbonation, l’essor des énergies renouvelables et la généralisation de l’électrification font peser une incertitude croissante sur la trajectoire de la demande gazière européenne à l’échelle de plusieurs décennies, surtout au regard de la récurrence des crises gazières affectant les économies du Vieux continent depuis le début de l’invasion de l’Ukraine et des sanctions prises par l’UE à l’encontre de la Russie. Aucun des deux projets ne peut dès lors raisonnablement asseoir sa rentabilité uniquement sur le postulat d’une demande européenne en expansion indéfinie.
À l’inverse, les besoins énergétiques africains sont appelés à prendre une importance considérable. La croissance démographique, l’urbanisation accélérée, l’électrification des territoires et l’industrialisation du continent sont susceptibles de faire de l’Afrique elle-même un débouché majeur pour ses propres ressources gazières. Dans cette perspective, la vocation des deux corridors s’en trouve profondément redéfinie. Il ne s’agit plus simplement d’acheminer le gaz du sud vers le nord, mais de contribuer activement à l’émergence de marchés énergétiques régionaux intégrés.
Cette évolution invite à replacer le Nigeria au cœur de l’analyse. Dans une lecture dominée par la rivalité algéro-marocaine, Abuja est parfois réduit au rôle de simple fournisseur dont Alger et Rabat chercheraient à capter les ressources gazières. Le pays le plus peuplé d’Afrique et le géant de l’Afrique de l’Ouest poursuit pourtant ses propres intérêts économiques et stratégiques. Il doit simultanément accroître sa production, structurer son industrie gazière, satisfaire ses besoins intérieurs, soutenir sa capacité de production électrique et développer ses exportations.
La question ne se résume donc pas à choisir si le gaz nigérian transitera par l’Algérie ou par le Maroc. Une troisième voie joue d’ores et déjà un rôle déterminant : le gaz naturel liquéfié (GNL). Ce dernier confère au Nigeria une souplesse que les gazoducs ne peuvent offrir, en permettant d’orienter les livraisons vers différents marchés selon la demande et les conditions de prix. Pour Abuja, le TSGP, l’AAGP et le GNL ne constituent pas nécessairement trois options mutuellement exclusives, mais autant d’instruments complémentaires au service d’une stratégie de diversification. La véritable question devient alors celle des volumes disponibles. L’ampleur des réserves nigérianes ne garantit pas, en effet, que des volumes suffisants pourront alimenter conjointement le marché intérieur, les infrastructures de GNL et deux grands corridors internationaux. La compétition pourrait ainsi se déplacer progressivement des tracés vers la capacité à sécuriser durablement la ressource. Les contrats d’approvisionnement, le renforcement des capacités de production et les investissements réalisés en amont au Nigeria s’avèreront tout aussi décisifs que la réalisation des gazoducs eux-mêmes. Cette diversification potentielle des débouchés renforce ainsi la marge de négociation d’Abuja. La viabilité des deux projets dépend en définitive autant des arbitrages nigérians que des stratégies poursuivies par l’Algérie et le Maroc.
À l’horizon 2035, le TSGP pourrait ainsi assurer une fonction d’interconnexion entre le Nigeria, le Niger, le système énergétique algérien et la Méditerranée, tout en favorisant progressivement le développement de ramifications vers d’autres marchés sahéliens (Mali, Tchad). Le corridor atlantique pourrait, sur une échéance plus longue, contribuer à structurer progressivement les marchés énergétiques de la façade ouest-africaine, quand bien même l’intégralité de la liaison jusqu’au Maroc ne serait pas encore aboutie. C’est précisément cette différence qui rend envisageable une complémentarité et une coexistence entre les deux projets. L’un pourrait prioritairement consolider un axe Nigeria – Niger (voir Sahel) – Algérie – Méditerranée ; l’autre contribuer à relier les économies de la façade atlantique et à faire émerger des marchés gaziers régionaux. La complémentarité serait ainsi moins celle de deux routes parallèles transportant le même gaz vers la même destination que celle de deux architectures énergétiques répondant à des fonctions différentes. L’une davantage structurée autour d’un axe de transit transsaharien connecté à la Méditerranée, l’autre autour de la desserte progressive des marchés de la façade ouest-africaine.
Cette complémentarité n’implique en aucun cas une coopération entre Alger et Rabat, que le contexte politique actuel rend difficilement concevable. On pourrait plutôt parler d’une « complémentarité sans coopération ». Deux infrastructures développées indépendamment, sous l’impulsion de stratégies concurrentes, mais répondant graduellement à des réalités géographiques et à des besoins distincts. La rivalité elle-même pourrait engendrer un effet paradoxal. En s’efforçant chacun de renforcer l’attractivité de son corridor, Alger et Rabat se trouvent incités à consolider leurs partenariats africains, à mobiliser des financements, à développer des interconnexions et à accroître leurs investissements dans les infrastructures régionales, au moment où les partenaires occidentaux traditionnels tendent à réduire leurs activités sur le continent noir. La compétition pourrait ainsi contribuer indirectement à accélérer l’intégration énergétique du continent selon une dynamique Sud / Sud . Cette perspective demeure toutefois subordonnée à une condition fondamentale : que les deux projets soient pensés comme des infrastructures au service des économies africaines, et non comme de simples voies de transit vers l’Europe. Un corridor capable d’alimenter des centrales électriques, de soutenir le tissu industriel, de connecter les marchés nationaux et de tisser des interdépendances régionales bénéficiera d’une assise économique bien plus solide qu’une infrastructure reposant essentiellement sur les exportations vers l’Europe.
*
* *
À l’horizon 2035, il serait hasardeux de vouloir désigner un vainqueur dans la « bataille des gazoducs ». Le TSGP pourrait être achevé ou se trouver à un stade bien avancé, tandis que le corridor atlantique pourrait être partiellement en service. Leur succès respectif devra néanmoins s’apprécier avant tout à l’aune de leur capacité à transcender la simple logique exportatrice pour s’imposer comme de véritables vecteurs de développement. Derrière ces deux projets se dessinent en réalité deux géographies de puissance distinctes. L’une reliant le golfe de Guinée, le Sahel, l’Algérie et la Méditerranée ; l’autre structurant progressivement la façade atlantique ouest-africaine autour du Maroc. Si elles s’inscrivent dans une rivalité politique manifeste, elles ne s’avèrent pas pour autant fondamentalement incompatibles sur le plan économique. Le véritable enjeu, à l’horizon 2035, ne sera donc peut-être pas de savoir par où passera le gaz nigérian, mais quelle géographie économique et stratégique ces deux infrastructures contribueront à dessiner en Afrique.